L'essentiel
- Déclencheur : remplacer ou recouvrir au moins 50 % de la couverture, hors ouvertures.
- Bâtiments concernés : logements, bureaux, commerces, enseignement, hôtels.
- On isole la toiture ou le plancher des combles, au niveau minimal exigé pour la paroi.
- Quatre exceptions : technique, urbanisme ou patrimoine, architecture, coût (retour > 10 ans).
- L'exception se prouve par une note d'un professionnel, à garder avec le devis.
D'où vient l'obligation
La loi de transition énergétique du 17 août 2015 a posé le principe des « travaux embarqués » : quand on engage des travaux importants sur une paroi, on en profite pour l'isoler, parce que l'échafaudage est monté et la toiture ouverte. Le décret du 30 mai 2016, précisé en mai 2017, a fixé les cas. Trois chantiers sont visés : le ravalement de façade, l'aménagement de pièces pour les rendre habitables, et la réfection de toiture.
L'obligation s'applique en métropole depuis le 1er janvier 2017, pour les travaux dont le devis a été signé après cette date. Elle ne s'applique pas en Guadeloupe, en Guyane, en Martinique, à La Réunion et à Mayotte.
Le seuil : la moitié de la couverture
Le texte vise les travaux qui entraînent le remplacement ou le recouvrement d'au moins 50 % de l'ensemble de la couverture, hors ouvertures. Trois précisions changent souvent la réponse :
- « L'ensemble de la couverture » : on rapporte la surface refaite à la surface totale de toiture du bâtiment, pas à celle d'un pan. Refaire un pan entier d'une toiture à quatre pans égaux, c'est 25 % : l'obligation ne joue pas.
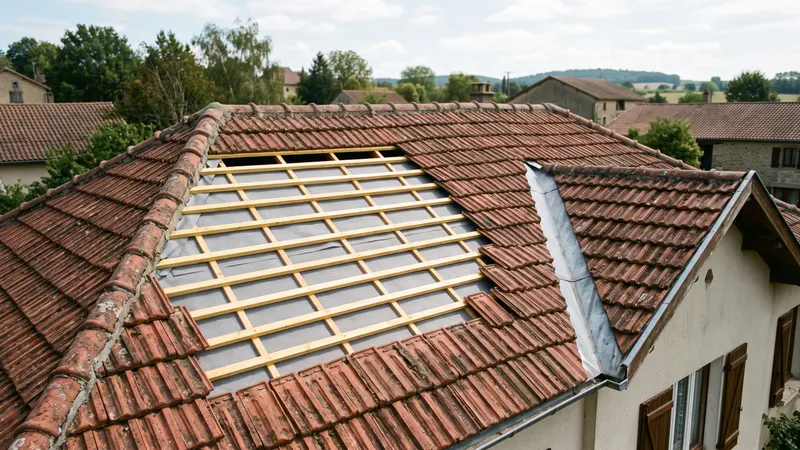
- « Remplacement ou recouvrement » : déposer la couverture et en poser une neuve compte, mais poser une sur-toiture par-dessus l'ancienne aussi. Remanier les tuiles existantes sans les remplacer ne compte pas.
- « Hors ouvertures » : les fenêtres de toit et autres ouvertures sont déduites de la surface.
| Chantier | Isolation obligatoire ? |
|---|---|
| Remplacement de tuiles cassées, révision de couverture | Non |
| Réfection d'un pan sur deux pans égaux | Oui : 50 % atteints |
| Réfection d'un pan sur quatre | Non : 25 % |
| Réfection complète d'une maison | Oui |
| Réfection complète d'un garage indépendant | Non : usage non visé par le texte |
| Sur-toiture en bac acier posée sur l'ancienne couverture | Oui si elle couvre 50 % ou plus |
Ce qu'il faut isoler, et à quel niveau
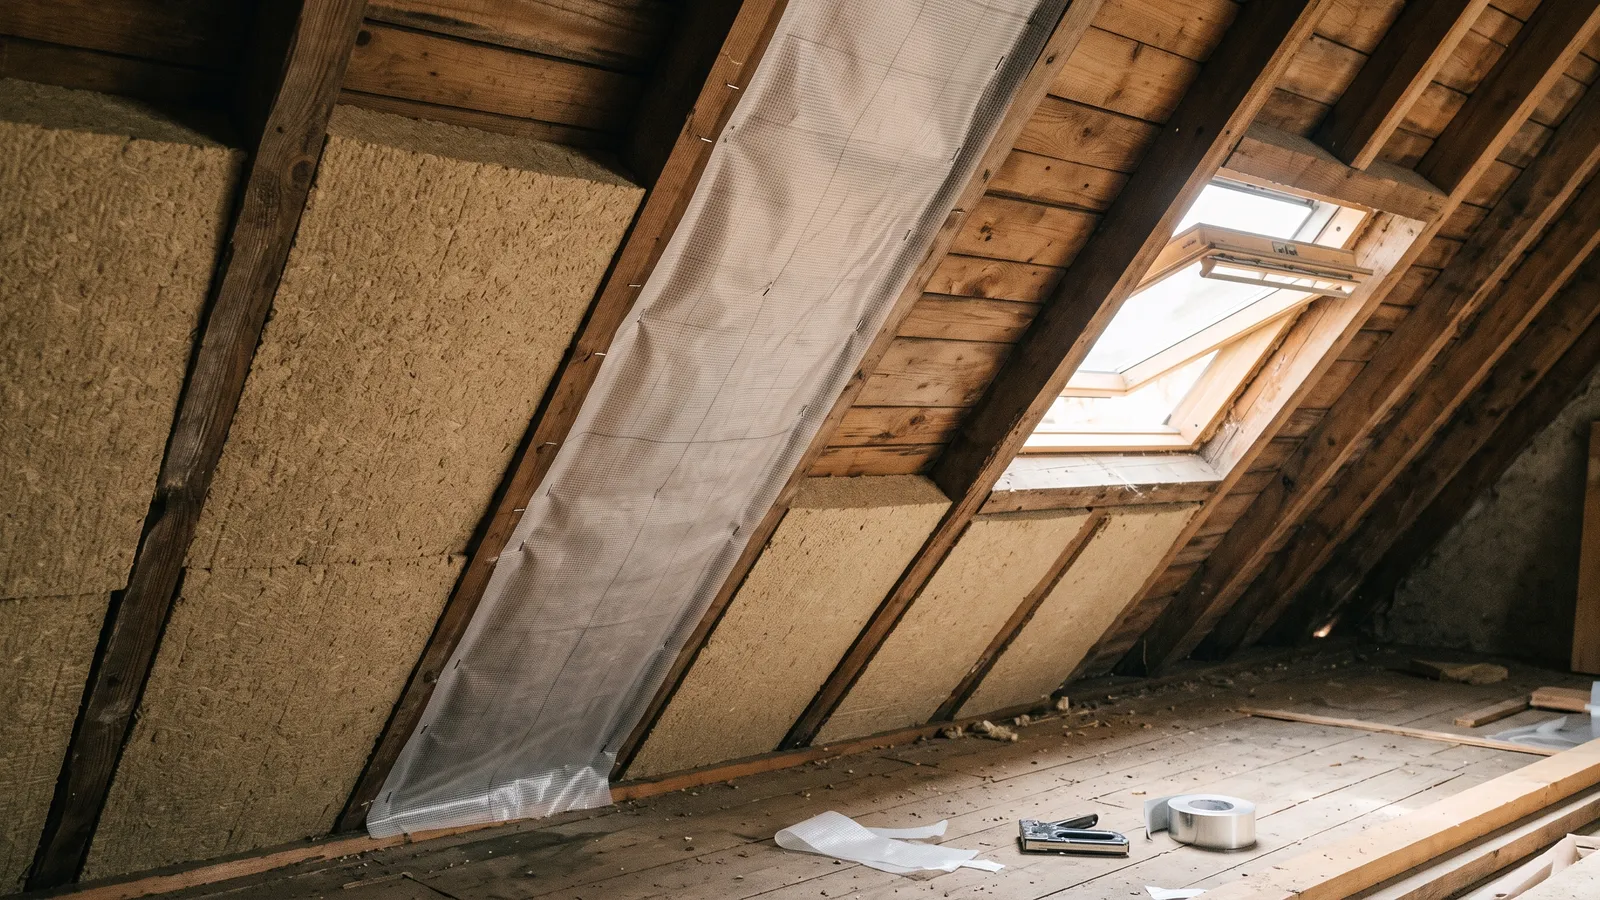
L'obligation porte sur la toiture ou le plancher haut du dernier niveau occupé ou chauffé. Autrement dit, si les combles sont perdus, isoler le plancher des combles suffit, et c'est souvent la solution la moins chère. Si les combles sont habités, on isole les rampants : par l'intérieur, entre et sous les chevrons, ou par l'extérieur, en posant l'isolant sur les chevrons avant de recouvrir. Cette seconde technique rehausse la toiture et demande une déclaration préalable, puisqu'elle modifie l'aspect du bâtiment.
Le niveau de performance attendu est celui fixé par la réglementation thermique des bâtiments existants pour la paroi concernée. Le devis doit indiquer l'isolant, son épaisseur et sa résistance thermique R, en m².K/W. C'est aussi la condition pour que la partie isolation bénéficie du taux de TVA à 5,5 % plutôt qu'à 10 %, lorsque la performance minimale prévue par le code général des impôts est atteinte.
Les exceptions prévues par le texte
L'obligation n'est pas absolue. Le propriétaire en est dispensé dans quatre familles de cas :
- Le risque technique : l'isolation créerait un risque de pathologie pour le bâti, par exemple de la condensation dans une charpente ancienne ou des murs qui ne pourraient plus sécher. À justifier par une note d'un professionnel du bâtiment.
- L'incompatibilité juridique : l'isolation contredit une servitude, le droit de propriété ou les règles d'urbanisme, par exemple parce que la rehausse de toiture dépasserait la hauteur autorisée, ou que le bâtiment est en site patrimonial remarquable, aux abords d'un monument historique, en site classé ou inscrit.
- La disproportion architecturale : l'isolation dégraderait de façon importante la qualité architecturale ou patrimoniale du bâtiment. Là encore, une note argumentée d'un professionnel est nécessaire.
- La disproportion économique : le temps de retour sur investissement du surcoût de l'isolation, aides publiques déduites, dépasse dix ans. Le calcul suit une méthode publiée par le ministère et l'ADEME ; on le justifie par une note d'un homme de l'art ou par comparaison avec les cas types du guide.
Une exception ne se présume pas : c'est au propriétaire de pouvoir la démontrer. Conservez la note avec le devis et la facture. Un couvreur qui écarte l'isolation d'un revers de main, sans écrit, vous laisse porter seul la non-conformité.
Ce que le devis du couvreur doit montrer
- La surface refaite et la surface totale de la couverture : elles permettent de vérifier le seuil.
- Une ligne isolation distincte, avec le produit, l'épaisseur, la résistance thermique et la méthode, ou bien la mention de l'exception retenue et la note qui la justifie.
- Le taux de TVA de chaque ligne : 10 % pour la couverture, 5,5 % pour l'isolation qui atteint la performance exigée.
- L'attestation décennale couvrant les activités réalisées : couverture, et isolation si le couvreur la pose lui-même. Voir ce que couvre la décennale sur une toiture.
Pour situer le coût de la couverture seule avant de rencontrer un artisan, les couvreurs qui publient leurs tarifs sont regroupés dans notre relevé des prix de toiture au mètre carré.
Sources
- Ravalement, rénovation de toiture, aménagement de pièces : l'obligation d'isolation, ADEME
- Obligation de travaux d'isolation thermique lors de travaux importants de rénovation, ANIL
- Quelle autorisation d'urbanisme déposer pour faire des travaux de réparation de toiture ?, service-public.gouv.fr
- Taux de TVA pour les travaux de rénovation d'un logement, entreprendre.service-public.gouv.fr